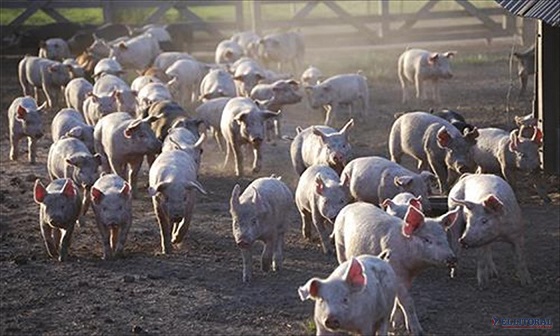
La producción porcina argentina atraviesa una etapa de expansión que contrasta con la situación económica de las granjas.
Mientras la actividad y el consumo interno alcanzan niveles récord, los ingresos de los productores pierden capacidad para acompañar los costos y los márgenes vuelven a retroceder.
El fenómeno resume las luces y sombras de un negocio que continúa creciendo en volumen, pero que enfrenta dificultades para transformar ese avance en resultados económicos sostenibles.
Un informe elaborado por Juan Manuel Garzón y Franco Artusso, del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (Ieral) de Fundación Mediterránea, analiza el desempeño del sector durante el tercer trimestre de 2026.
El trabajo muestra que la expansión productiva se mantiene firme, aunque el aumento de la disponibilidad de carne en el mercado interno presiona sobre el precio del capón y compromete la rentabilidad de las granjas.
El diagnóstico es claro: el sector tiene una demanda que absorbe volúmenes crecientes, pero la abundancia de oferta y la debilidad de los precios generan un escenario económico cada vez más exigente para los productores.
Producción y consumo, en máximos históricos
Durante los primeros nueve meses de 2026, la producción de carne porcina alcanzó las 670.200 toneladas equivalentes res. El volumen representó un crecimiento interanual del 12% y se ubicó 31% por encima del promedio.
La faena también acompañó esa tendencia. Entre enero y septiembre se procesaron 6,94 millones de cabezas, con una suba del 11% respecto de 2025 y un nivel 26,2% superior al promedio histórico.
La expansión productiva estuvo acompañada por un incremento del peso medio de faena.
De acuerdo con el análisis del Ieral ?que desde hace varios años viene monitoreando a la actividad porcina?, el crecimiento de la producción fue algo mayor al de la cantidad de animales procesados, lo que indica que también aumentó el peso promedio de los cerdos enviados a frigorífico.
La evolución de los últimos meses confirma la fortaleza de la actividad. En septiembre, la producción medida como promedio móvil de 12 meses alcanzó las 73.700 toneladas equivalentes res mensuales, un 11,4% más que un año atrás y el mayor registro de la serie analizada.
El mercado interno también mostró una dinámica positiva. El consumo aparente entre enero y septiembre llegó a 729.700 toneladas equivalentes res, un 12% superior al de igual período de 2025 y 36,5% por encima del promedio de los mismos meses de la última década.
En términos per cápita, el consumo promedió el equivalente a 21 kilos por habitante al año, frente a los 18,7 kilos registrados en 2025 y los 15,7 kilos del promedio histórico.
La tendencia de los últimos 12 meses también refleja el crecimiento de la demanda. En septiembre, el consumo aparente alcanzó un promedio de 79.700 toneladas mensuales, un 11% más que un año antes. El consumo per cápita se ubicó en 20,6 kilos por habitante al año, con una suba interanual del 11%.
Estos indicadores constituyen una de las principales fortalezas del sector. La carne porcina continúa ganando espacio en el mercado interno y la producción local responde con una oferta cada vez mayor.
Sin embargo, el crecimiento del consumo no alcanza por sí solo para garantizar una mejora de los resultados económicos de las granjas.
Más carne y presión sobre el precio del capón
El comportamiento del comercio exterior agrega otro elemento a la ecuación. Durante los primeros nueve meses del año, las importaciones de carne porcina alcanzaron las 66.600 toneladas equivalentes res, un 24% más que en igual período de 2025.
Las exportaciones, por su parte, también registraron una recuperación significativa. Los envíos al exterior totalizaron 7.100 toneladas equivalentes res entre enero y septiembre, cinco veces más que las 1.400 toneladas del mismo período del año pasado.
Pese a esa mejora, la participación del comercio exterior continúa siendo relativamente reducida. En 2026, las importaciones representaron alrededor del 10% de la producción, mientras que las exportaciones equivalieron al 1,1%.
El informe señala que, aunque los embarques externos crecieron de manera importante, el aumento de las importaciones fue mayor en términos absolutos. En consecuencia, el saldo comercial contribuyó a incrementar la disponibilidad de carne porcina en el mercado interno.
Ese escenario ayuda a explicar el desempeño del precio del capón, que acumula dos años consecutivos de debilidad.
Medido en pesos constantes, el precio promedio del tercer trimestre de 2026 fue de $ 2.386 por kilo. El valor resultó 7,1% inferior al de igual período de 2025 y quedó 19,3% por debajo del promedio de los terceros trimestres de la última década, que se ubicó en $ 2.956 por kilo.
La evolución mensual tampoco mostró señales consistentes de recuperación. Después de permanecer algo por encima de los mínimos históricos entre abril y julio, el precio volvió a perforar los pisos de la década durante agosto y septiembre.
En dólares reales, el comportamiento fue diferente. El precio promedio del tercer trimestre alcanzó U$S 1,57 por kilo, un 6,3% superior al de igual período de 2025. No obstante, se ubicó 8,3% por debajo del promedio histórico de los terceros trimestres.
La diferencia entre ambas mediciones refleja la incidencia del tipo de cambio sobre los ingresos del productor. Aun así, el Ieral advierte que los valores se mantienen por debajo de los promedios históricos, independientemente de la moneda utilizada.
Costos: dejaron de bajar y los márgenes volvieron a retroceder
La otra variable determinante para el resultado económico es la estructura de costos. En el tercer trimestre de 2026, los costos totales de una granja de eficiencia media promediaron $ 2.327 por kilo producido, medidos en pesos constantes.
El valor fue 3% inferior al del mismo trimestre de 2025 y 11% menor al promedio de los terceros trimestres de la última década.
La alimentación continúa siendo el principal componente de los costos y representa alrededor del 60% del total. En perspectiva histórica, el gasto en este rubro se ubicó 14% por debajo del promedio de los terceros trimestres de la última década.
Sin embargo, la dinámica más reciente mostró un cambio. Durante el tercer trimestre, los costos aumentaron 3% en términos reales respecto del trimestre anterior, luego de dos períodos consecutivos de reducción.
La combinación de ingresos en caída y costos que dejaron de bajar explica el deterioro de los márgenes.
Para una granja de eficiencia media ubicada en el sur de Córdoba, a unos 450 kilómetros de Rosario, el margen neto promedio del tercer trimestre fue de $ 107 por kilo vendido. La cifra quedó $ 119 por kilo por debajo del resultado de igual período de 2025, cuando había alcanzado los $ 226, y $284 por kilo inferior al promedio histórico de los terceros trimestres, de $391.
El deterioro se profundizó hacia el cierre del período. En septiembre, el margen neto se ubicó en apenas $ 48 por kilo, uno de los valores más bajos de la última década.
En términos relativos, la rentabilidad de las granjas de eficiencia media equivalió al 4,6% de sus costos totales durante el tercer trimestre. El indicador había sido de 10,7% en el trimestre anterior y de 9,5% un año atrás.
En septiembre, el excedente representó solamente el 2% de los costos. El resultado muestra que, aun cuando el establecimiento logra cubrir sus gastos, el margen disponible para afrontar contingencias, financiar inversiones o fortalecer su estructura financiera resulta cada vez más reducido.
La eficiencia productiva marca la diferencia
Uno de los aspectos más relevantes del informe es la dispersión de resultados entre establecimientos. La rentabilidad no depende únicamente del precio del capón o del costo de los insumos, sino también de la eficiencia con la que cada granja transforma el alimento en kilos de carne.
Para evaluar esas diferencias, los autores compararon tres modelos representativos de establecimientos de 500 madres.
En el caso de eficiencia baja, la conversión alimenticia es de 3,1 kilos de alimento por kilo de capón y la productividad alcanza los 2.563 kilos por madre al año. En el modelo de eficiencia media, la conversión se ubica en 2,8 y la productividad en 3.536 kilos por madre. En el establecimiento de eficiencia alta, la conversión es de 2,5 y la producción llega a 4.116 kilos por madre al año.
Los resultados económicos reflejan la importancia de esas diferencias.
Durante el tercer trimestre del año, las granjas de eficiencia alta obtuvieron un margen neto promedio de $ 348 por kilo vendido. Las de eficiencia media alcanzaron los $107, mientras que las de eficiencia baja registraron un resultado negativo de $ 297 por kilo.
La brecha entre los extremos llegó a $ 645 por kilo producido.
En términos de rentabilidad sobre costos, los establecimientos más eficientes lograron un excedente equivalente al 16,8% de sus costos. En cambio, las granjas de eficiencia baja registraron pérdidas equivalentes al 10,8%.
El contraste evidencia que, en un escenario de precios debilitados, la eficiencia deja de ser una ventaja relativa para convertirse en un factor decisivo para la continuidad del negocio.
La ubicación también condiciona la rentabilidad
La localización de las granjas constituye otro factor determinante. El acceso a las materias primas utilizadas en la alimentación, principalmente maíz y soja, puede modificar de manera significativa los costos de producción.
El informe de Garzón y Artusso comparó establecimientos de eficiencia media ubicados en Malena, Marcos Juárez y Rosario, bajo diferentes supuestos de costos de transporte de los granos.
En el tercer trimestre, la granja de Malena, situada a unos 450 kilómetros de Rosario, registró un margen neto promedio de $ 107 por kilo. La de Marcos Juárez, con un descuento implícito de flete equivalente a 150 kilómetros, alcanzó los $ 53. En Rosario, donde no se considera ese descuento, el margen fue prácticamente nulo.
La diferencia se explica por el menor costo de acceso a las materias primas en las zonas productoras más alejadas de los puertos, donde el precio de los granos incorpora el descuento correspondiente al transporte.
El análisis también muestra que las variaciones en el precio de los insumos pueden alterar rápidamente el resultado. Para septiembre, una granja de eficiencia media que pagó los granos a valores de paridad Rosario registró un margen negativo de $ 57 por kilo.
Si hubiera pagado los granos 10% más caros, la pérdida habría ascendido a $ 157 por kilo. En cambio, con precios 10% inferiores, el margen habría sido positivo en $ 44 por kilo.
Fuente: La Voz
Palabras claves:
Producción porcina
,
Mercado del cerdo
,
Rentabilidad